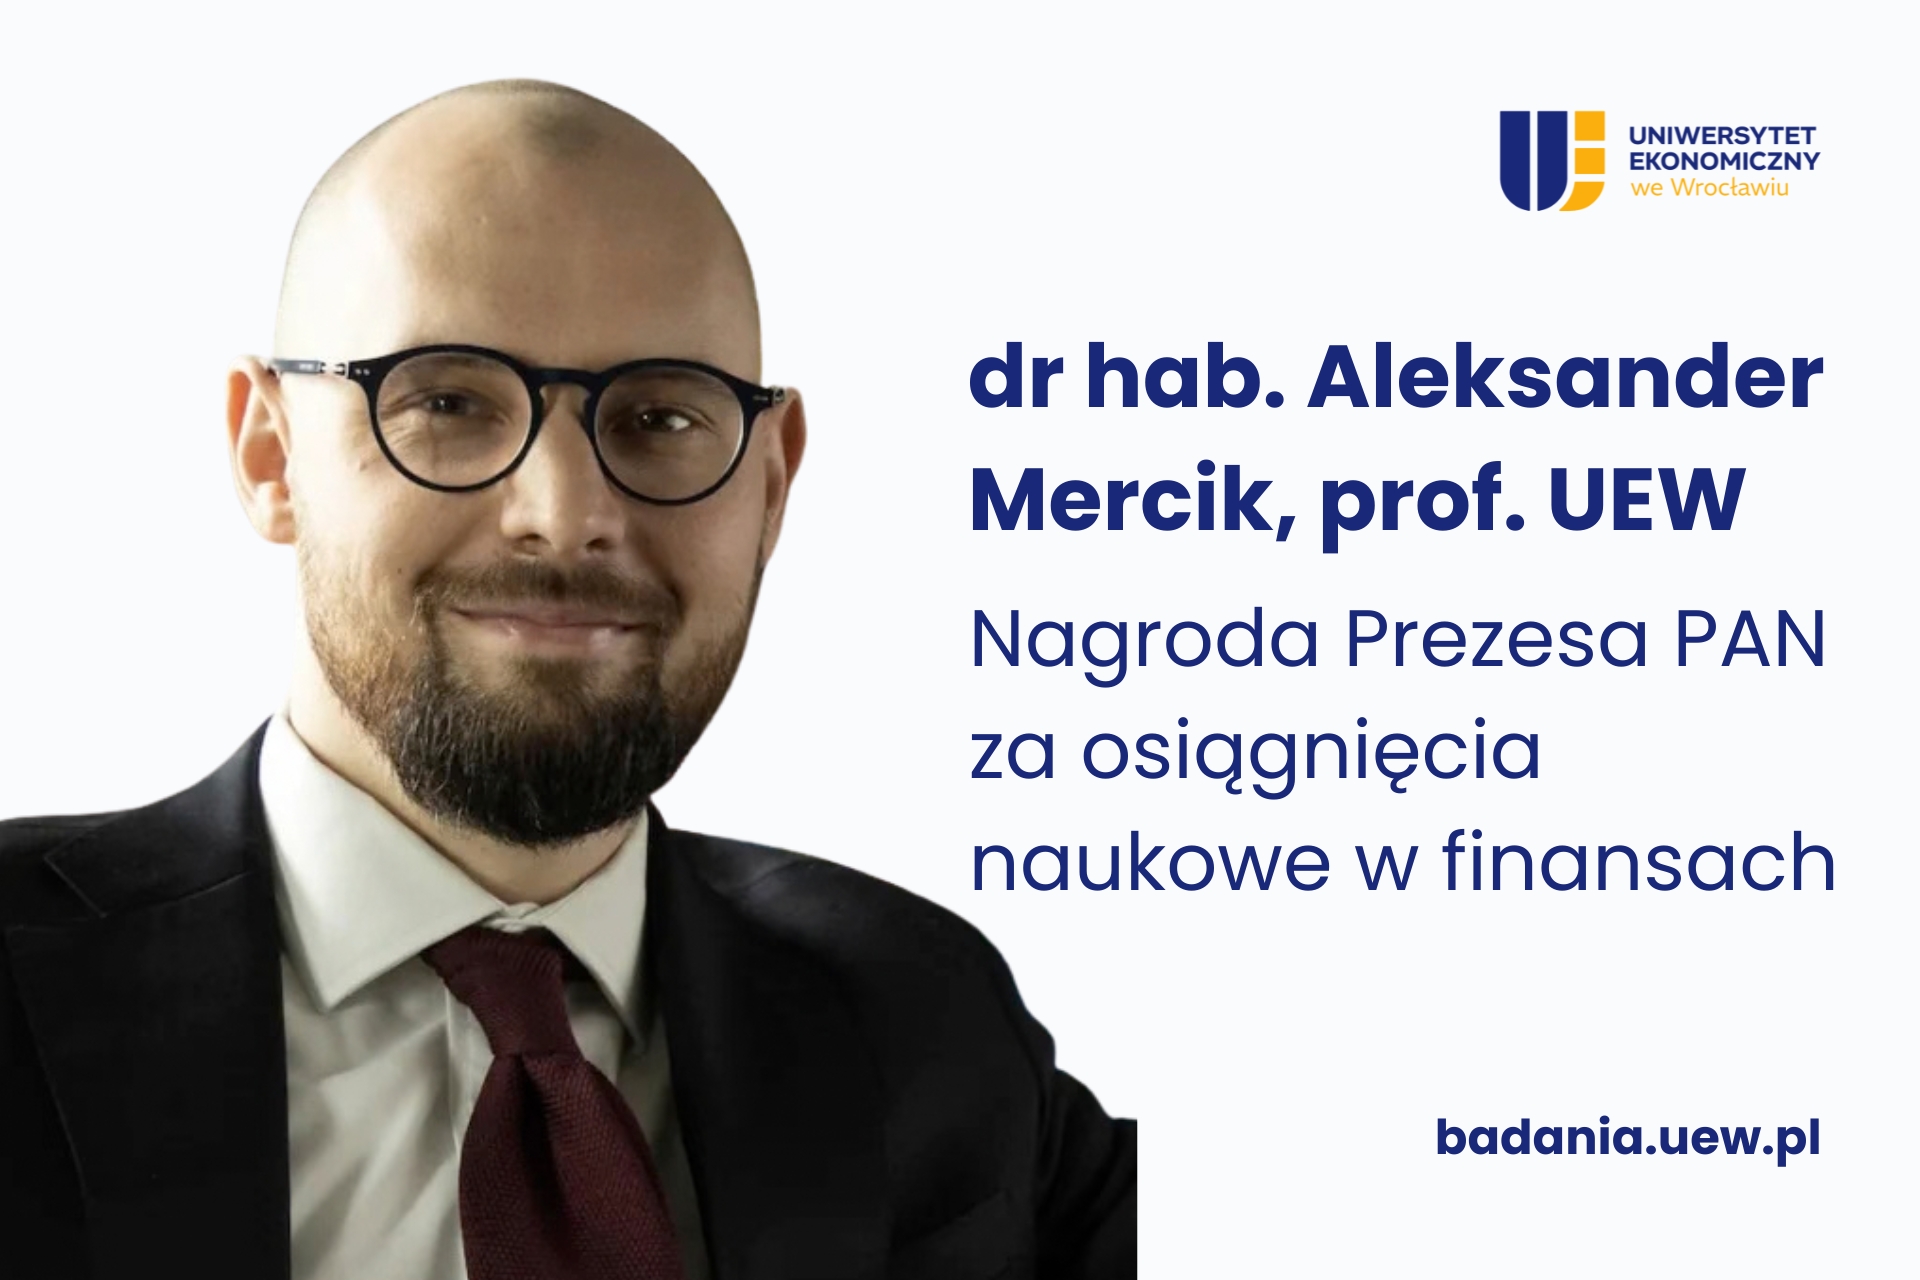
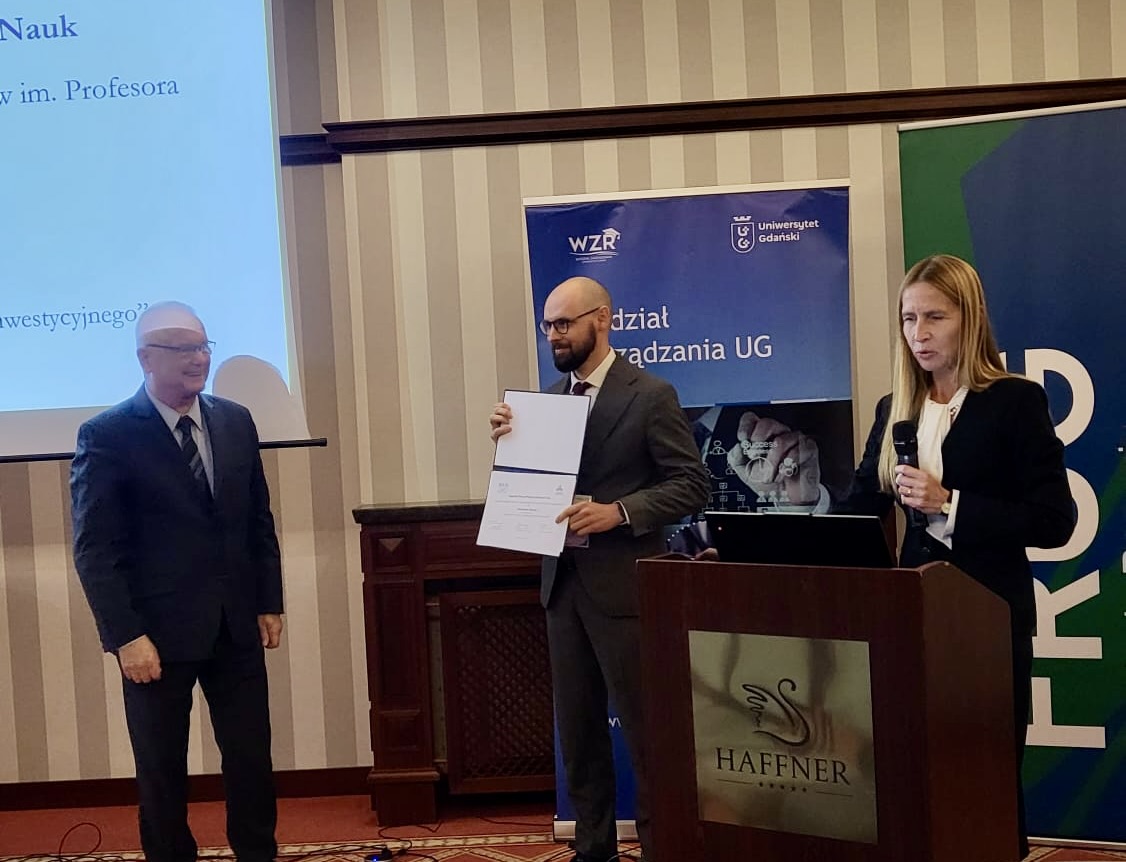
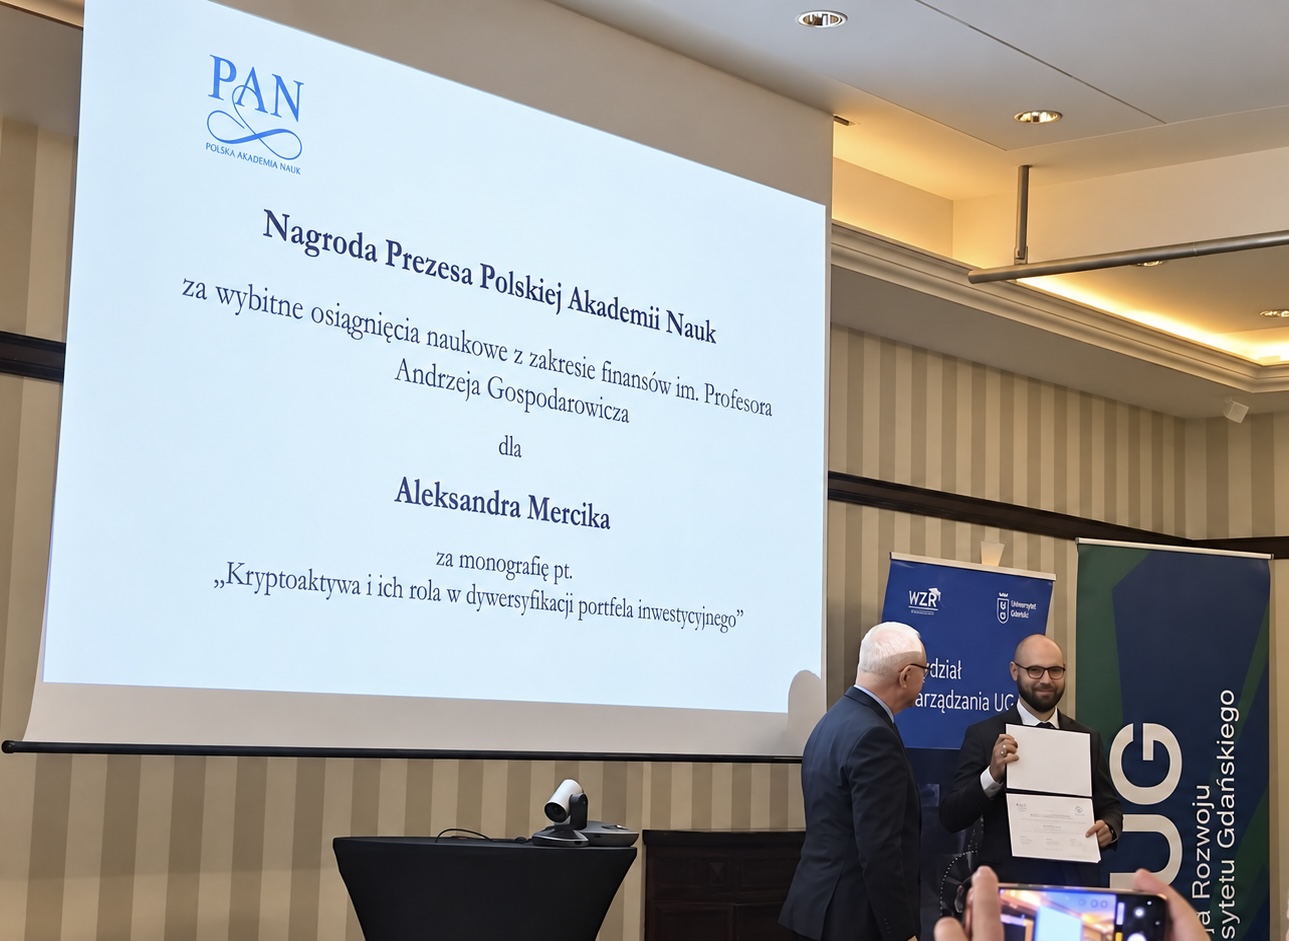
Dr hab. Aleksander Mercik, prof. UEW z Katedry Inwestycji Finansowych i Zarządzania Ryzykiem Uniwersytetu Ekonomicznego we Wrocławiu 28 września 2026 r. otrzymał Nagrodę Prezesa Polskiej Akademii Nauk im. Profesora Andrzeja Gospodarowicza za monografię „Kryptoaktywa i ich rola w dywersyfikacji portfela inwestycyjnego”.
Ekspert w zakresie inwestycji i zarządzania ryzykiem finansowym przedstawia pytanie badawcze, sposób przeprowadzenia analiz oraz najważniejsze wnioski z nagrodzonej publikacji.
Nagrodzona monografia
Tytuł: Kryptoaktywa i ich rola w dywersyfikacji portfela inwestycyjnego
Autor: Aleksander R. Mercik
Wydawnictwo: Wydawnictwo Naukowe PWN, Warszawa 2025
ISBN: 978-83-01-24144-5
DOI: https://doi.org/10.53271/2025.021
„Pytanie, czy warto inwestować w kryptoaktywa, jest źle postawione. Właściwe brzmi: pod jakimi warunkami i na jak długo ta korzyść się utrzyma. Moje wyniki pokazują, że korzyść z dywersyfikacji istnieje, ale nie jest trwałą właściwością tej klasy aktywów – jest konsekwencją aktualnej struktury rynku, a ta się zmienia.”
Pytanie badawcze
Monografia odpowiada na jedno główne pytanie: czy uwzględnienie kryptoaktywów w portfelu inwestycyjnym rzeczywiście poprawia jego charakterystykę pod względem dochodu i ryzyka – a jeśli tak, to pod jakimi warunkami i na jak długo.
Pytanie to jest trudniejsze niż mogłoby się wydawać. Sama wysoka historyczna stopa zwrotu niczego nie przesądza, ponieważ aktywo o wysokim dochodzie i równie wysokim ryzyku nie musi poprawiać wyniku całego portfela. O wartości nowej klasy aktywów decyduje relacja dochodu do ryzyka oraz to, jak silnie jest ona powiązana z pozostałymi składnikami portfela. Dlatego w książce postawiłem pytanie szersze, o charakterze metodycznym: w jaki sposób w ogóle należy empirycznie testować, czy nowa klasa aktywów wnosi wartość do portfela inwestycyjnego.
Jak prowadzone było badanie
Podstawą empiryczną jest zbiór danych obejmujący 1 142 kryptoaktywa notowane w latach 2013–2023, łącznie ponad 1,4 miliona obserwacji dziennych. Tokeny sklasyfikowałem na podstawie ich dokumentacji technicznej na pięć typów – kryptowaluty, tokeny użytkowe, stablecoiny, tokeny zabezpieczone innymi aktywami oraz pozostałe, a następnie zbudowałem 33 indeksy odzwierciedlające różne segmenty tego rynku. Takie podejście pozwoliło uniknąć częstego w literaturze uproszczenia polegającego na traktowaniu całego rynku kryptoaktywów jako jednorodnej całości lub sprowadzaniu go wyłącznie do bitcoina.
Kryptoaktywa porównałem z innymi klasami aktywów: akcjami, obligacjami skarbowymi, złotem i surowcami, w dwóch ujęciach – z perspektywy inwestora amerykańskiego oraz polskiego. Uwzględnienie rynku krajowego jest istotne, ponieważ polski inwestor ponosi dodatkowo ryzyko kursowe, a ten wątek jest w literaturze międzynarodowej niemal nieobecny.
Część badań zrealizowano dzięki finansowaniu z grantu MINIATURA Narodowego Centrum Nauki (nr 2023/07/X/HS4/00463).
Najważniejsze wnioski
- Wysokie stopy zwrotu były wynagrodzeniem za wysokie ryzyko
Relacja dochodu do ryzyka kryptoaktywów była wyższa niż w przypadku indeksów akcji, ale różnice te nie okazały się istotne statystycznie w całym badanym okresie. Przewaga występowała wyłącznie w początkowej fazie rozwoju rynku i zanikała wraz z jego dojrzewaniem. Wynik ten jest spójny z hipotezą, że wczesny rynek kryptoaktywów był mniej efektywny, a ta nieefektywność stopniowo się zmniejsza. - Powiązania kryptoaktywów z rynkami tradycyjnymi rosną
Zależności między stopami zwrotu z kryptoaktywów a czynnikami ryzyka obecnymi na rynkach finansowych nie są stałe w czasie. Zidentyfikowałem istotny statystycznie wzrost tych powiązań, szczególnie po 2019 roku. Co ważne, wzrost ten zbiega się czasowo ze zwiększeniem zaangażowania inwestorów instytucjonalnych na rynku kontraktów terminowych na bitcoina. Integracja rynku kryptoaktywów z systemem finansowym nie wynika zatem z samej technologii, lecz ze zmiany struktury jego uczestników. - Włączenie kryptoaktywów poprawia portfel, ale efekt jest warunkowy
Uwzględnienie kryptoaktywów w portfelu istotnie poprawiło jego charakterystykę pod względem dochodu i ryzyka, zarówno na rynku amerykańskim, jak i polskim. Optymalny udział okazał się przy tym stosunkowo niewielki — około 6-7 procent wartości portfela. Ponieważ jednak powiązania z innymi rynkami rosną, korzyść ta może się z czasem zmniejszać. Nie jest to więc trwała właściwość tej klasy aktywów, lecz stan wymagający regularnego monitorowania. - Efekt jest silniejszy dla inwestora polskiego
W przypadku portfeli krajowych poprawa efektywności była większa niż w Stanach Zjednoczonych. Wynika to z ujemnej korelacji stóp zwrotu z kryptoaktywów ze stopami zwrotu z indeksu złotego – aktywa denominowane w dolarze pełnią dla polskiego inwestora dodatkową funkcję zabezpieczenia przed ryzykiem kursowym. Część korzyści z dywersyfikacji ma zatem charakter walutowy i nie wynika wyłącznie z właściwości samych kryptoaktywów. - Teza o „cyfrowym złocie” nie znajduje potwierdzenia
Złoto i kryptoaktywa nie są w portfelu substytutami. Ich korelacja pozostaje niska i niestabilna, a obecność kryptoaktywów nie eliminuje złota z portfela optymalnego – oba aktywa pełnią role komplementarne. Warto też podkreślić, że kryptoaktywa nie zachowują się jak bezpieczna przystań: w okresach napięć rynkowych nie chronią portfela przed stratami.
Dla kogo te wyniki mogą być przydatne
- Dla inwestorów i zarządzających portfelami. Książka pokazuje, że alokacja rzędu kilku procent daje się uzasadnić empirycznie, ale wiąże się z ryzykiem znacznie większym, niż sugeruje samo odchylenie standardowe. Maksymalne obsunięcie wartości bitcoina w badanym okresie sięgało 83 procent, wobec 34 procent dla indeksu S&P 500.
- Dla regulatorów i instytucji nadzoru. Rosnąca korelacja z rynkami tradycyjnymi oznacza rosnący potencjał transmisji szoków między rynkiem kryptoaktywów a systemem finansowym. Argument, że rynek ten pozostaje odizolowany, traci na aktualności.
- Dla badaczy. Monografia proponuje kompletną procedurę testowania przydatności nowej klasy aktywów w portfelu: od porównania relacji dochodu do ryzyka, przez analizę stabilności zależności w czasie, po formalne testy istotności efektów portfelowych. Procedura ta ma charakter uniwersalny i daje się zastosować do dowolnej nowej klasy aktywów, nie tylko do kryptoaktywów.
- W dydaktyce. Książka może służyć jako materiał w nauczaniu teorii portfela i metod ilościowych w finansach, ponieważ pokazuje klasyczne narzędzia w zastosowaniu do nietypowych, wymagających danych.
Bitcoin należy rozpatrywać przede wszystkim jako możliwy składnik portfela inwestycyjnego, obok akcji, obligacji czy złota – podkreślał dr hab. Aleksander Mercik, prof. UEW w rozmowie z Radiem Wrocław.
Badacz zwracał również uwagę, że ocena takiej inwestycji wymaga uwzględnienia zarówno zmian wartości aktywów, jak i ryzyka związanego z pośrednikami, którym inwestor powierza środki.
Autor tekstu: dr hab. Aleksander R. Mercik, prof. UEW; opracowanie redakcyjne: Barbara Grzelczak
Zobacz również
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (05.10–11.10.2026 r.)
Naukowcy UEW w światowej czołówce. Sześcioro badaczy w World’s Top 2% Scientists 2026
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (28.09–04.10.2026 r.)
Witaminy C i D w jednym roślinnym żelu. Badacz z UEW z grantem NCN
Nominacja profesorska dla Joanny Radomskiej z UEW
Jak współtworzyć rozwiązania dla miejskiego transportu towarowego? Staż badawczy dr hab. inż. Mai Kiba-Janiak, prof. UEW w Göteborgu
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (21.09–27.09.2026 r.)