Bitcoin to cyfrowe aktywo działające w sieci komputerowej. Można je przesyłać bezpośrednio między użytkownikami, bez udziału banku jako pośrednika. Nie ma fizycznej postaci ani centralnego emitenta. Transakcje są zapisywane w blockchainie – publicznym, rozproszonym rejestrze, którego kopie przechowuje wiele komputerów. Brzmi technicznie, ale pytanie jest bardzo praktyczne: czy bitcoin może stać się pieniądzem używanym na co dzień, czy jego największe znaczenie leży gdzie indziej?
Skąd bierze się wartość bitcoina?
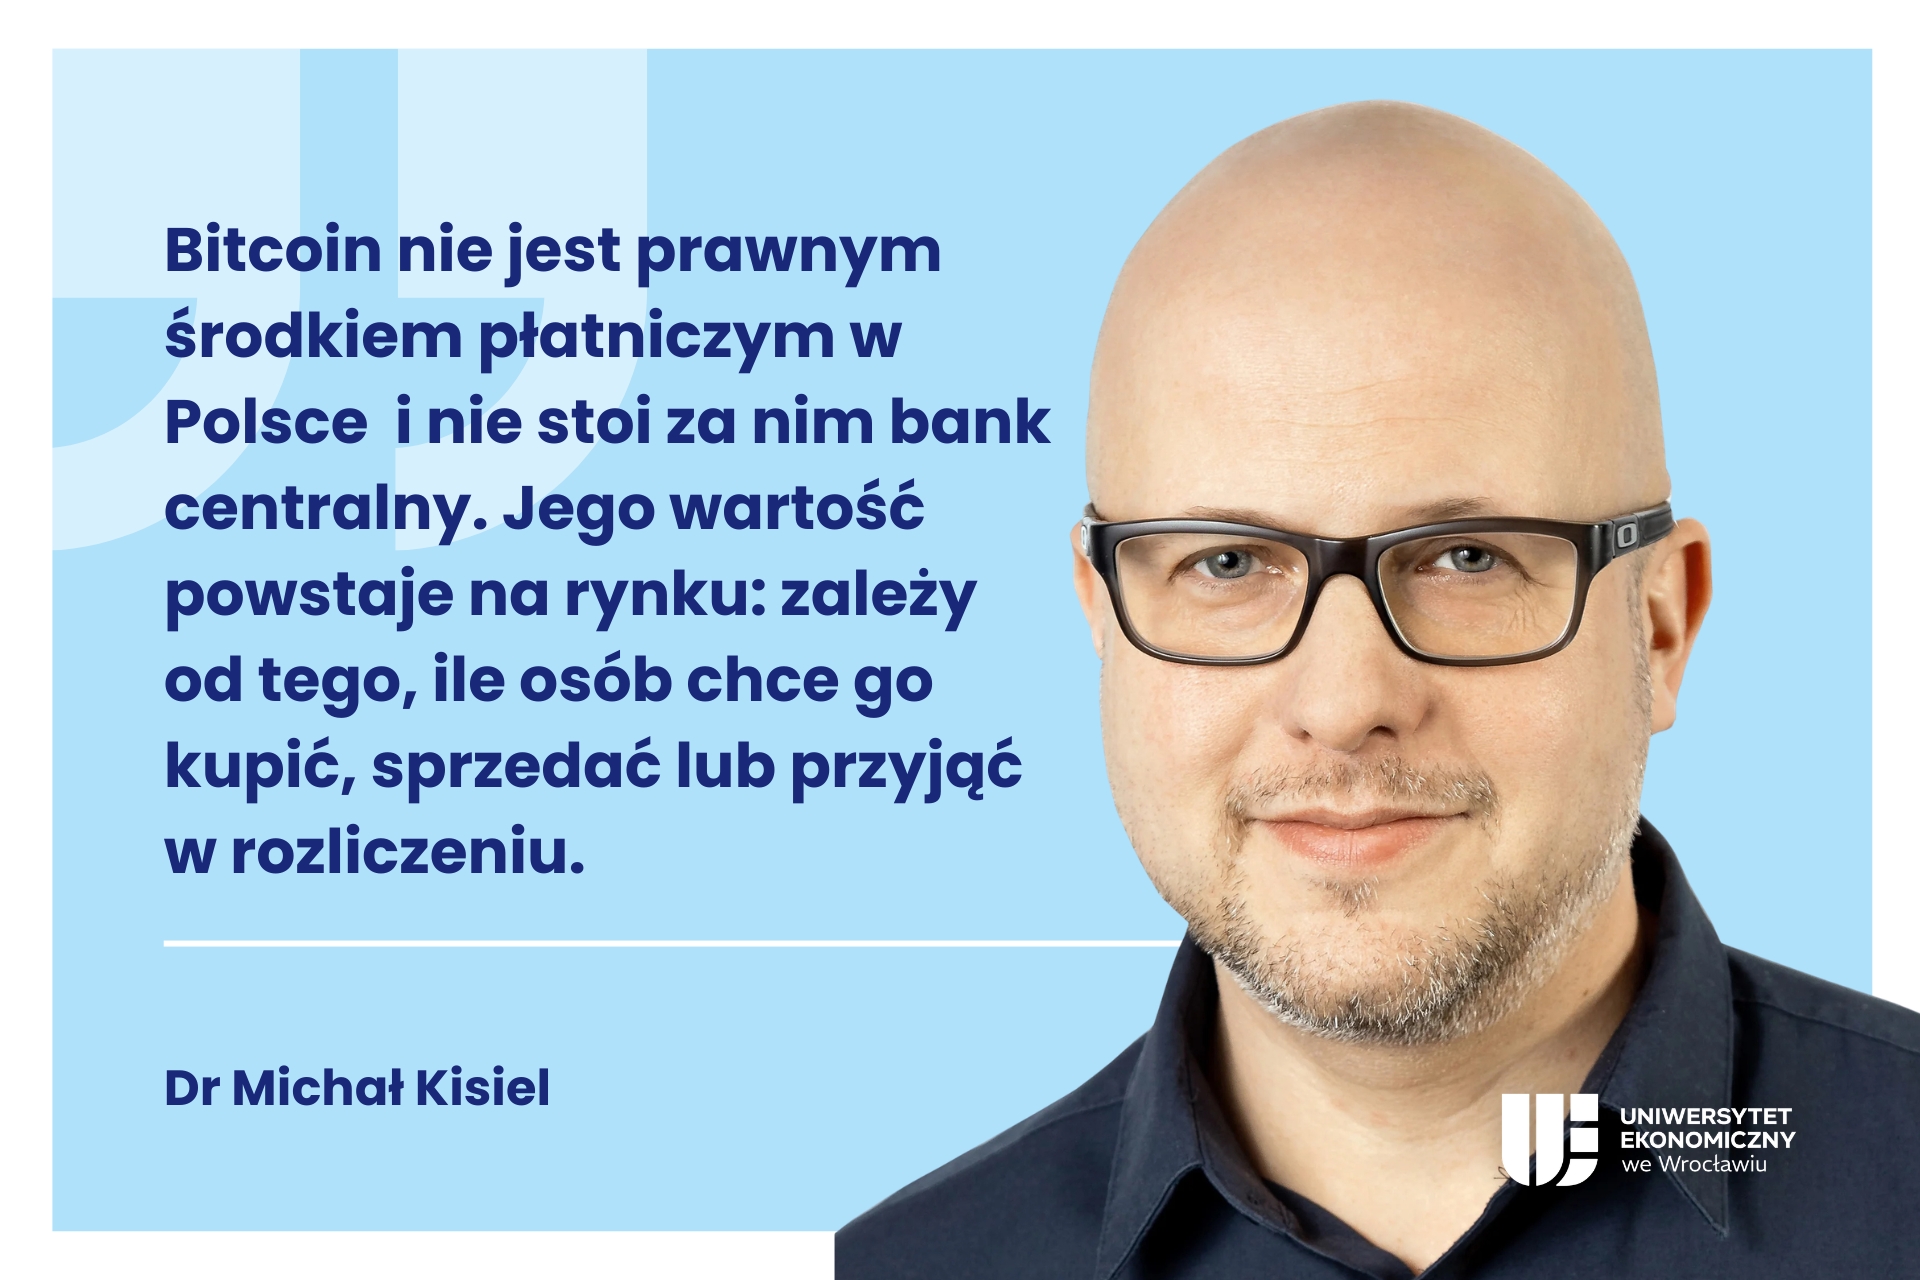
Bitcoin nie jest prawnym środkiem płatniczym w Polsce i nie stoi za nim bank centralny. Jego wartość powstaje na rynku: zależy od tego, ile osób chce go kupić, sprzedać lub przyjąć w rozliczeniu. Znaczenie ma też ograniczona podaż – zasady sieci prowadzą do emisji łącznie nieco mniej niż 21 mln bitcoinów.
Skalę zmiany dobrze pokazuje historia Bitcoin Pizza Day. W maju 2010 roku za dostarczenie dwóch pizz zapłacono 10 tys. bitcoinów. Był to jeden z pierwszych szeroko udokumentowanych zakupów realnego dobra za tę kryptowalutę. Dzisiejszej wartości tej transakcji nie warto jednak traktować jako argumentu inwestycyjnego. Pokazuje ona przede wszystkim, jak gwałtownie może zmieniać się wycena aktywa, którego cena opiera się na popycie i oczekiwaniach.
Dlaczego bitcoin nie jest zwykłym pieniądzem?
Pieniądz powinien ułatwiać płatności, pozwalać porównywać ceny i przechowywać wartość. Bitcoin spełnia te funkcje tylko częściowo. Można nim zapłacić, jeśli druga strona go zaakceptuje, lecz większość cen, podatków i wynagrodzeń w Polsce nadal rozlicza się w złotych. Dodatkowym problemem są duże wahania kursu.
„Bitcoin ze względu na zmienną wartość faktycznie do płacenia się nie nadaje”
— mówi dr Michał Kisiel z Katedry Finansów Uniwersytetu Ekonomicznego we Wrocławiu.
Ograniczona podaż może skłaniać właścicieli do przetrzymywania bitcoina w oczekiwaniu na wzrost ceny zamiast wydawania go. Z tego powodu częściej pełni on rolę ryzykownego aktywa niż codziennego środka płatniczego. Ekspert podkreśla też, że przewidywanie przyszłego kursu wymagałoby „szklanej kuli”.
Bitcoin już zmienił infrastrukturę finansową
Najważniejszy wniosek z rozmowy nie dotyczy jednak ceny.
„Bitcoin pod pewnymi względami już wygrał”
– ocenia dr Kisiel.
Nie chodzi o to, że zastąpi złotego czy euro, lecz o architekturę, którą spopularyzował. DLT, czyli technologia rozproszonego rejestru, pozwala wielu uczestnikom korzystać ze wspólnej, uzgadnianej bazy danych bez jednego centralnego administratora.
Na tej logice opierają się m.in. tokenizacja aktywów, stablecoiny i tokenizowane depozyty. Tokenizacja oznacza zapisanie praw do aktywa – np. instrumentu finansowego – w postaci cyfrowego tokena. Stablecoin ma utrzymywać wartość powiązaną z określonym aktywem, zwykle walutą. Tokenizowany depozyt jest natomiast cyfrowym odwzorowaniem pieniądza zdeponowanego w banku. To właśnie rozwój systemów płatniczych, rozliczeń i współpracy banków z sektorem fintech znajduje się w centrum badań dr. Kisiela.
Regulacje obejmują przede wszystkim pośredników
Unijne rozporządzenie MiCA wprowadza wspólne zasady dla emitentów części kryptoaktywów oraz dostawców usług, takich jak platformy obrotu czy podmioty prowadzące portfele klientów. Wymaga m.in. odpowiedniej organizacji, zabezpieczeń, zarządzania ryzykiem i informowania klientów. Jak zaznacza dr Kisiel, regulacja nie oddzieli automatycznie dobrych pomysłów od złych, ale może odsiać pośredników bez odpowiedniego zaplecza.
Osobne unijne przepisy dotyczą informacji towarzyszących transferom kryptoaktywów. Tak zwana Travel Rule ułatwia identyfikację nadawcy i odbiorcy, gdy w transakcji uczestniczy regulowany dostawca usług – także przy transferze do lub z prywatnego portfela. Blockchain nie oznacza więc pełnej anonimowości, zwłaszcza na styku z oficjalnym systemem finansowym. Wniosek dla klientów i biznesu jest prosty: bitcoin może nie zastąpić pieniądza, ale technologie rozwinięte wokół niego już wpływają na sposób projektowania płatności i usług finansowych.
Posłuchaj wywiadu: https://www.radiowroclaw.pl/articles/view/163935/Rozne-punkty-slyszenia-Pieniadz-przyszlosci-czy-finansowa-pulapka-Ekonomisci-o-kryptowalutach
Przeczytaj także inne komentarze ekspertów UEW:
Autor tekstu: Barbara Grzelczak
Zobacz podobne treści
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (14.09–20.09.2026 r.)
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (07.09–13.09.2026 r.)
Bitcoin nie jest cyfrowym polskim złotym. Ekspert UEW wyjaśnia, jak rozumieć kryptowaluty
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (31.08–6.09.2026 r.)
Zobacz również
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (14.09–20.09.2026 r.)
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (07.09–13.09.2026 r.)
Bitcoin nie jest cyfrowym polskim złotym. Ekspert UEW wyjaśnia, jak rozumieć kryptowaluty
Tydzień z ekspertami UEW. Badania, projekty i sukcesy naukowe (31.08–6.09.2026 r.)
Co po doktoracie? Dr Milena Kowalska na Forum Ekonomicznym w Karpaczu
Bridging V4 Universities and Business through Design Thinking
Dolnośląski Festiwal Nauki z Uniwersytetem Ekonomicznym we Wrocławiu – od 1 września ruszają zapisy!